


Maya – savings, loans, cards
4,6241.57K Arvustused
Rakenduse andmed
- Versioon
- 2.169.0
- Uuendatud
- Litsents
- Free
- Allalaadimised
- 50 000 000+
- Arendaja
- Maya Philippines, Inc.
- Kategooriad
- Finants
- Platvorm
- Android
Ekraanipildid
 Analüüsis AppCompare
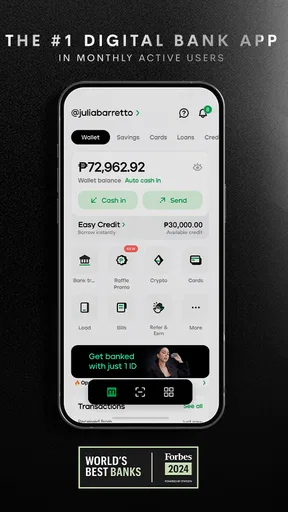
Kui otsid Filipiinidel kasutatavat raharakendust, mis ühendaks igapäevased pangatoimingud, säästmise, laenud ja kaardid ühte kohta, siis Maya – savings, loans, cards on minu arvates üks praktilisemaid valikuid, mida proovida. Kasutasin seda eelkõige raha liigutamiseks, kulude jälgimiseks ja selleks, et igapäevane pangandus ei oleks seotud mitme eraldi rakendusega. Maya Philippines, Inc. loodud rakendus on tasuta, mõeldud kõigile alates PEGI 3 vanusest ning töötab Android-seadmetes, mille süsteem on vähemalt 6.0.
Esimene mulje on üsna selge: Maya ei püüa olla ainult digitaalne rahakott. See on laiem finantsrakendus, mille keskmes on pangandus, kuid mille juurde kuuluvad ka säästmise, laenamise ja kaartidega seotud toimingud. See teeb sellest mugava tööriista inimesele, kes tahab oma rahaasju ühest kohast korraldada, kuid samal ajal tähendab see, et kasutajaliideses on rohkem valikuid kui lihtsas makserakenduses.
Kuidas Maya igapäevases kasutuses töötab
Mina käsitlen Maya igapäevast kasutamist eelkõige kindla töövoona: kõigepealt vaatan üle saldo ja tehingud, seejärel otsustan, kas vaja on maksta, säästa või kaardiga seotud toimingut teha. Selline järjekord aitab mul märgata, kas mõni liikumine on veel pooleli, enne kui sama tegevust uuesti proovin. Järgmisena tasub mõelda, millised kasutuselevõtu kontrollid aitavad alguses segadust vältida.
Alusta ühest selgest põhivoost
Mina soovitan Maya kasutamist alustada väga lihtsa rutiiniga: ava rakendus, kontrolli põhikonto seisu, vaata üle viimased liikumised ja alles siis vali, kas soovid raha saata, makset teha, sääste hallata või kaardiga seotud tegevust alustada. Selline järjekord aitab vältida olukorda, kus valid kiirustades vale rahakoti või konto.
Rakenduse tugevus tuleb esile siis, kui sul on mitu igapäevast vajadust. Näiteks võib palgapäeval jätta osa rahast tavakasutuseks, suunata teise osa säästmisse ja kasutada ülejäänut arvete või ostude jaoks. Selle asemel et liikuda eraldi panga-, säästu- ja makserakenduste vahel, saad oma tegevused Maya sees järjest läbi teha. See ei muuda eelarvestamist automaatselt lihtsaks, kuid vähendab kontode vahel hüppamist.
Minu jaoks on oluline, et sellise rakenduse puhul ei vaadataks ainult avalehel kuvatavat saldot. Rahaasjade mõistmiseks tuleb avada ka tehingute ajalugu ja kontrollida, milline tegevus millise konto või kaardiga seotud oli. Eriti kasulik on seda teha pärast suuremat ülekannet või kaardimakset, sest nii tekib harjumus kontrollida, kas raha läks soovitud kohta.
Igapäevane näide: raha jagamine palgapäeval
Oletame, et saad palga ja tahad vältida selle liiga kiiret ärakulutamist. Mina teeksin Maya abil kõigepealt vajaliku summa igapäevaseks kasutuseks, seejärel eraldaksin säästmiseks mõeldud raha ning jätaksin ülejäänu arvete või planeeritud ostude jaoks. Kui kasutad kaarti, tasub enne ostlemist kontrollida, millisest saldost makse tegelikult maha läheb.
Tasub enne valimist lugeda

Xiaomi ilmarakendus aitab päeva planeerida, kuid kogukonda ei loo

PLAYit leiab telefonist peaaegu iga video, kuid mugavusel on hind

TikTok Lite viib lühivideod väiksema andmekuluga kaugemale

Prime Video võit sõltub sellest, mida vaataja telefonis leiab

Moovit ei juhi busse, kuid mõjutab seda, kuidas linnas liigume

Nädala valik: Microsoft 365 Copilot aitab tööga kiiremini alustada
Selline töövoog on väikese vaevaga korratav. Oluline pole mitte üksik ülekanne, vaid see, et kasutad iga kuu sama järjekorda. Maya sobib siin hästi, sest pangandus, säästud ja kaardid on samas rakenduses. Samas ei asenda see sinu enda eelarvereegleid: rakendus näitab ja võimaldab raha liigutada, kuid sina pead otsustama, kui palju on mõistlik kulutada ja kui palju kõrvale panna.
Millal valida säästmine, millal kaart ja millal laen
Maya erinevad osad võivad esmapilgul tunduda sarnase rahategevusena, kuid nende eesmärgid on erinevad. Säästmine on mõeldud raha eraldamiseks ja kogumiseks. Kaart on mugav maksmiseks, kuid selle kasutamisel tuleb jälgida kulutuste tempot. Laen võib lahendada ajutise rahavajaduse, kuid seda ei tohiks käsitleda säästude asendusena.
Minu hinnangul on just see eristus uue kasutaja jaoks kõige olulisem. Kui sul on vaja raha lähiajal kasutada, ei ole mõistlik seda lihtsalt säästukohaks ümber nimetada. Kui raha on puudu, ei tähenda laenuvõimaluse olemasolu automaatselt, et laen on hea otsus. Enne kinnitamist tuleks alati vaadata rakenduses kuvatavaid tingimusi, tagasimakseid ja kogukulu ning võrrelda neid oma eelarvega.
Seaded, mida tasub kohe kontrollida
Esimesel kasutuskorral ei soovita ma kõiki valikuid lihtsalt vaikimisi jätta. Kontrolli üle konto turvalisusega seotud seaded, teavitused ja kaardi kasutamisega seotud valikud. Teavitused on eriti kasulikud siis, kui soovid märgata makset või raha liikumist kohe, mitte alles hiljem ajalugu sirvides.
Samuti tasub vaadata, kuidas rakendus kuvab erinevaid rahatooteid. Kui kasutad nii sääste kui ka kaarti, peaksid enne kinnitamist aru saama, milline saldo on parasjagu aktiivne. Kogenud kasutaja ei ava iga tegevuse jaoks rakendust juhuslikult, vaid loob endale kindla kontrollnimekirja: saldo, sihtkonto, summa, kinnitus ja tehingu ülevaatus.
Turvalisuse puhul on minu soovitus lihtne: kasuta ainult enda seadet, hoia rakendus ajakohasena ning ära kinnita tegevust automaatselt, kui ekraanil kuvatav saaja, summa või toode ei ole see, mida kavatsesid valida. Maya praegune versioon on 2.169.0, kuid ka ajakohase rakenduse puhul jääb kasutaja tähelepanelikkus oluliseks.
Teavituste seadistamisel tasub leida tasakaal. Kui neid on liiga palju, hakkad neid ignoreerima; kui neid on liiga vähe, võib oluline liikumine märkamata jääda. Mina jätaksin alles need teated, mis aitavad jälgida sissetulekuid, makseid ja raha väljavoolu. Reklaamiliku sisuga teavitused ei tohiks varjutada kontoga seotud teavet, kui rakendus võimaldab selliseid eelistusi eristada.
Kiiremad mustrid korduvate toimingute jaoks
Maya kasutamine muutub mugavamaks, kui sa ei käsitle iga makset täiesti uue ülesandena. Korduvate arvete, regulaarsete ülekannete või igakuiste säästude puhul tasub endale üles kirjutada tavapärane summa, saaja ja sobiv kuupäev. Rakendus aitab toimingu teha, kuid kontrollnimekiri vähendab inimlikke vigu rohkem kui pelk kiirus.
Minu jaoks on üks kasulik harjumus teha suuremad rahaliigutused rahulikus hetkes, mitte samal ajal, kui olen poes või teel tööle. Kiire makse võib tunduda mugav, kuid just siis võib vale konto või summa kergemini valitud saada. Kui sul on vaja teha mitu toimingut järjest, lõpeta üks täielikult, kontrolli kinnitust ja alles seejärel alusta järgmist.
Teine hea muster on hoida säästueesmärk eraldi igapäevasest kulurahast. See ei nõua keerulist süsteemi. Piisab, kui otsustad, et teatud summa liigub pärast sissetulekut säästmise poole ja seda ei kasutata tavakuludeks. Nii aitab Maya sul oma otsuseid nähtavamaks teha, kuid ei tekita illusiooni, et rakendus ise sinu rahalise distsipliini ära teeb.
Kaardi puhul soovitan kasutada sama loogikat. Enne suuremat ostu kontrolli, kas see sobib sinu kuuplaani, ja pärast ostu vaata üle, kuidas tehing ajaloos kajastub. See on eriti kasulik siis, kui kasutad samal ajal mitut makseviisi. Kaardi mugavus võib muidu muuta kulutamise liiga märkamatuks.
Laenud vajavad aeglasemat otsust
Laenufunktsioon muudab Maya mitmekülgseks, kuid just siin peaks kasutaja kõige vähem kiirustama. Rakenduses kuvatav võimalus ei ole iseenesest soovitus laenata. Enne otsustamist kirjuta välja oma sissetulekud, vältimatud kulud ja summa, mis jääks pärast tagasimakset alles. Kui tagasimakse muudaks tavapärase eelarve liiga pingeliseks, on parem otsida teine lahendus.
Laen võib olla mõistlikum konkreetse, ajaliselt piiratud vajaduse puhul kui pidevate igapäevakulude katmiseks. Kui kasutad laenu selleks, et iga kuu puuduvat raha juurde tekitada, ei lahenda rakendus tegelikku probleemi. Maya teeb taotlemise ja finantsinfo vaatamise mugavamaks, kuid vastutustundlik otsus nõuab endiselt tingimuste lugemist ja alternatiivide võrdlemist.
Samuti ei tasu eeldada, et säästude ja laenu olemasolu ühes rakenduses tähendab, et neid tuleb koos kasutada. Mina hoiaksin need mõtteliselt lahus: säästud on puhver, laen on kohustus. Selline eristus aitab vältida olukorda, kus laen tundub lihtsalt järgmise kontosaldona.
Kaartide kasutamise praktiline pool
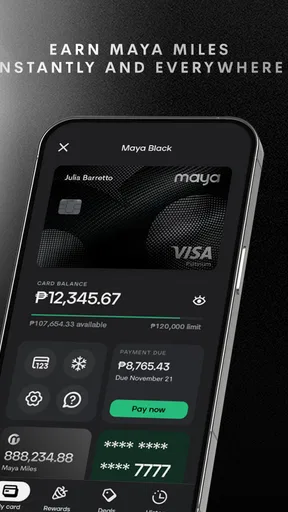
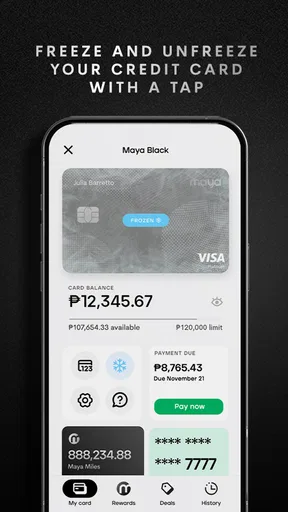
Kaart on kasulik siis, kui soovid maksta mugavalt ja hoida tehingud digitaalselt nähtavana. Samas võib kaardimakse olla psühholoogiliselt vähem tuntav kui sularaha kasutamine. Seetõttu soovitan kaardiga tehtud kulutused vähemalt kord nädalas üle vaadata, eriti kui kasutad seda väikeste ostude jaoks.
Kui kaart on seotud kindla kasutuseesmärgiga, näiteks igapäevaste ostudega, on lihtsam märgata, millal kulutused hakkavad plaanist välja minema. Mina ei kasutaks sama kaarti mõtlematult nii arvete, meelelahutuse kui ka suuremate ostude jaoks, kui see muudab hilisema ülevaate segaseks. Selge jaotus aitab Maya tehinguajaloost rohkem kasu saada.
Enne reisimist või tavapärasest erinevat ostu tasub kontrollida kaardi toimimist ja rakenduse ligipääsu. Ära jäta olulist makset hetkele, mil internetiühendus või seadme aku võib olla ebakindel. See ei ole Maya eripära, vaid praktiline reegel iga digitaalse maksevahendi puhul.
Piirangud, mida enne kasutuselevõttu arvestada
Maya suurim tugevus on lai valik, kuid sama omadus võib olla ka nõrkus. Kui soovid ainult väga lihtsat rahakotti ühe makseviisi jaoks, võib rakendus tunduda liigse menüüde ja finantstoodetega koormatuna. Sellisel juhul on mõni kitsama eesmärgiga makserakendus tõenäoliselt kiiremini arusaadav.
Samuti ei sobi Maya automaatselt inimesele, kes soovib täielikult iseseisvat investeerimis- või eelarveplatvormi. Selle põhifookus on pangandus ja sellega seotud raha kasutamine, mitte sügav isikliku rahanduse analüüs. Kui sinu peamine vajadus on detailne kulukategooriate statistika või väga paindlik portfellihaldus, võib eraldi spetsialiseerunud rakendus olla parem.
Laenude ja kaartide olemasolu võib mõne kasutaja jaoks olla ahvatlevam kui vajalik. Kui sul on kalduvus teha oste hetkeemotsiooni ajel või kasutada krediiti korduvate puudujääkide katmiseks, peaksid need osad rakenduses enda jaoks eriti selgelt eristama. Mugav ligipääs rahale ei tähenda, et iga võimalus on sinu eelarvele sobiv.
Veel üks võimalik ebamugavus on see, et mitme funktsiooni kasutamine nõuab rohkem tähelepanu kui ühe eesmärgiga rakendus. Pead teadma, kas teed makset, liigutad raha säästudesse või alustad laenuga seotud toimingut. Minu kogemuse järgi ei ole see keeruline, kuid hooletu kasutaja võib valikute rohkuse tõttu teha vale sammu.
Kellele Maya kõige paremini sobib
Soovitaksin Mayat inimesele, kes elab Filipiinidel, kasutab digitaalseid makseid ja tahab ühest rakendusest hallata rohkem kui ainult raha saatmist. See sobib eriti hästi neile, kes soovivad kujundada korduvaid harjumusi: kontrollida saldot, eraldada raha säästmiseks, jälgida kaardikulusid ja vaadata laenuvõimalusi siis, kui selleks on tegelik vajadus.
Rakendus võib olla hea ka inimesele, kes ei taha oma rahaasju mitme teenuse vahel jagada. Üks keskne koht vähendab rakenduste vahetamist ja teeb raha liikumise jälgimise lihtsamaks. Samas peab kasutaja olema valmis ise menüüdes orienteeruma ja tingimusi lugema, sest lai funktsioonide valik ei tähenda, et kõik sobib kõigile.
Kui oled lapsevanem, kes otsib väga piiratud ja lihtsat maksekeskkonda, või kasutaja, kes soovib ainult sularahaasendust, vaataksin enne valikut ka väiksema ulatusega alternatiive. Kui aga sinu eesmärk on ühendada pangandus, säästmine, kaardid ja võimalik laenuhaldus, on Maya loogilisem kandidaat kui mitu eraldi tööriista.
Igapäevane kasutus ja alternatiivide valik
Üks realistlik kasutusviis on teha lõunapausi ajal kiire kontroll: vaadata, kas hommikune ost kajastus õigel kontol, ning jätta suurem ülekanne õhtuks, kui saad saaja ja summa rahulikult üle kontrollida. Nii ei pea iga väikest tegevust eraldi tabelisse kandma, kuid suuremate otsuste juures jääb alles vajalik tähelepanelikkus.
Võrreldes tavalise pangarakendusega on Maya eelis see, et säästmine, kaardid ja laenuga seotud võimalused paiknevad samas digitaalses keskkonnas. Võrreldes lihtsa rahakotiga annab see laiemad võimalused, aga nõuab ka rohkem navigeerimist. Kui sul on juba pank, millega oled rahul, ja vajad ainult üht konkreetset lisateenust, võib eraldi rakendus olla selgem ning Maya kasutuselevõtt mitte ära tasuda.
Uue kasutaja jaoks on mõistlik alustada ühe selge eesmärgiga, näiteks saldo ja tehingute jälgimisega, ning lisada muud toimingud alles siis, kui põhivoog on tuttav. Kui mõni ekraan või tehing jääb segaseks, ära korda toimingut kohe: kontrolli esmalt ajalugu ja kuvatud kinnitusi. See lihtne paus aitab vältida topelttegevust ning annab võimaluse aru saada, kas segadus tuli valest valikust või lihtsalt sellest, et tehingu olekut tuleb veel kontrollida.
Usaldus, kasutuselevõtt ja igapäevane kindlus
Maya on BSP-litsentsiga pangandusrakendus ning selle ulatus paistab ka kasutajaskonnas: rakendusel on üle 50 miljoni paigalduse ja keskmine hinne 4,6. Need näitajad ei garanteeri, et iga inimese kogemus on probleemivaba, kuid annavad märku, et tegemist ei ole väikese katseteenusega. Rakendusel on 1,7 miljonit hinnangut ja 242 tuhat arvustust, mis näitab, et paljud kasutajad on oma kogemuse kohta tagasisidet andnud.
Rakenduse kasutuselevõtul tasub varuda aega konto ja turvalisuse seadistamiseks, mitte proovida esimesel päeval kõiki funktsioone korraga. Mina alustaksin põhitoimingutest, seejärel lisaksin säästmise ja kaardi ning jätaksin laenuosa viimaseks. Nii saad aru, kuidas raha rakenduses liigub, enne kui hakkad kasutama keerukamaid võimalusi.
Samuti on mõistlik hoida oma kontoteave korras ja jälgida tehinguid regulaarselt. Kui märkad midagi arusaamatut, tegele sellega kohe, mitte kuu lõpus. Digipanganduse suur eelis on kiirus, kuid sama kiirus tähendab, et tähelepanuta jäetud viga võib jääda märkamata liiga kauaks.
Minu lõplik hinnang
Maya on tugev valik kasutajale, kes soovib Filipiinidel kasutada ühte rakendust nii panganduseks, säästmiseks, kaartideks kui ka laenudega tutvumiseks. Mulle meeldib selle juures kõige rohkem võimalus kujundada korduv raharutiin: sissetulek sisse, vajalikud kulud eraldi, säästud teadlikult kõrvale ja kaarditehingud regulaarselt ülevaatamiseks.
Samas ei nimetaks ma seda mõtlematu kasutaja jaoks täiesti muretuks rakenduseks. Funktsioonide rohkus nõuab tähelepanu, laenud nõuavad kainet arvutamist ja kaardi mugavus võib kulutusi varjata. Kui tahad ainult üht lihtsat makseviisi, võib väiksem rakendus olla selgem. Kui soovid aga laiemat digitaalset panganduskeskust, on Maya minu hinnangul proovimist väärt.
Minu soovitus on alustada aeglaselt ja ehitada kasutus üles harjumuste, mitte juhuslike funktsioonide ümber. Hoia teavitused mõistlikult seadistatud, kontrolli enne iga suuremat raha liigutamist sihtkohta ning käsitle sääste ja laene täiesti erinevate otsustena. Nii tuleb Maya tugevus kõige paremini esile: see ei halda sinu raha sinu eest, kuid annab sulle ühe praktilise koha, kus oma rahaasju teadlikumalt korraldada.
Plussid
- Lihtne konto avamine ja kasutajasõbralik mobiilirakendus
- Võimalus jälgida kulusid ja säästmiseesmärke ühes kohas
- Kaardimaksed ja rahaülekanded on igapäevaseks kasutuseks mugavad
- Laenu- ja kaardipakkumisi saab hallata otse rakenduses
- Rakendus aitab kujundada regulaarse säästmise harjumust
Miinused
- Teenuste saadavus ja tingimused võivad sõltuda kasutaja asukohariigist
- Laenud ja krediitkaardid võivad kaasa tuua kõrged kulud
- Kõik funktsioonid ei pruugi olla tasuta ega kõigile kasutajatele avatud
- Finantsteenuste kasutamiseks tuleb esitada isiku- ja sissetulekuandmeid
- Rakendusest sõltumine võib muuta eelarve jälgimise ebamugavaks katkestuste ajal
Korduma kippuvad küsimused: Maya – savings, loans, cards
Mis on Maya – savings, loans, cards ja kellele see rakendus sobib?
Maya on finantsrakendus, mis koondab ühte kohta säästmise, laenude ja maksekaartidega seotud võimalused. Rakendus võib sobida kasutajatele, kes soovivad jälgida oma rahaasju mobiiltelefonist ning hallata igapäevaseid makseid mugavamalt. Enne kasutamist tasub siiski kontrollida, millised teenused on sinu riigis saadaval, sest tingimused ja funktsioonid võivad piirkonniti erineda.
Kas Maya kaudu saab tõesti laenu taotleda ja millest sõltub heakskiit?
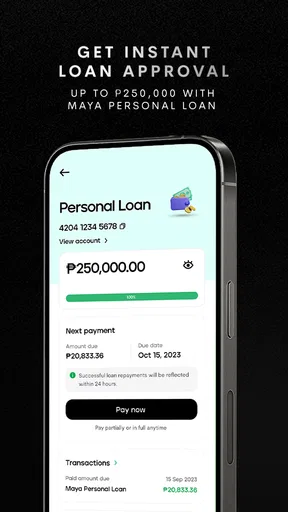
Maya kaudu kuvatav laenuvõimalus ei tähenda automaatset heakskiitu. Taotluse hindamisel võivad rolli mängida sinu isikuandmed, sissetulek, krediidiajalugu, olemasolevad kohustused ja teenusepakkuja sisemised nõuded. Enne kinnitamist tuleb hoolikalt lugeda intressimäära, lepingutasusid, tagasimaksegraafikut ning võimalikke viiviseid. Laen on rahaline kohustus, mida tasub võtta ainult läbimõeldud vajaduse korral.
Kuidas Maya säästmisfunktsioon töötab ja kas raha teenib intressi?
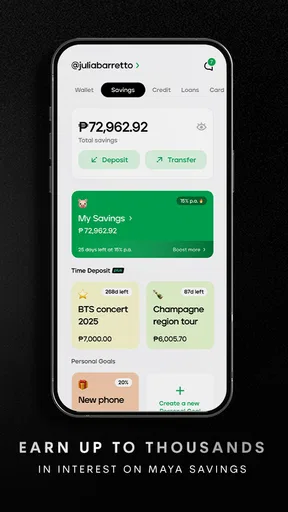
Maya säästmisfunktsioonide täpne ülesehitus sõltub rakenduse versioonist ja sinu asukohast. Mõnes piirkonnas võivad saadaval olla eraldi säästukontod, automaatsed sissemaksed või eesmärgipõhine raha kõrvale panemine. Enne raha paigutamist kontrolli, kas tegemist on pangahoiuse, elektroonilise rahakoti või muu finantstootega, milline on võimalik tootlus, kas rakenduvad tasud ning kas hoiused on kaitstud kohalike reeglite alusel.
Milliseid kaarte Maya pakub ja kas nende kasutamisega kaasnevad tasud?
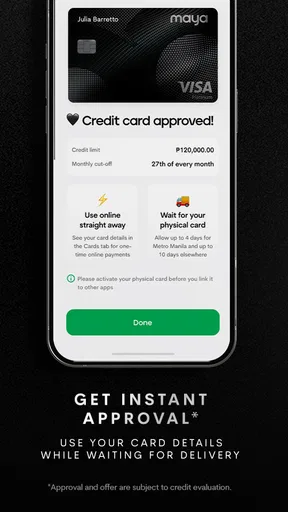
Maya võib pakkuda füüsilisi või virtuaalseid maksekaarte, mida saab kasutada veebis ja kauplustes vastavalt kaardi tüübile ning teenuse saadavusele. Enne kaardi tellimist või aktiveerimist tasub üle vaadata väljastamise, kohaletoimetamise, hoolduse, sularaha väljavõtmise ja valuutavahetuse tasud. Samuti kontrolli limiite, kaardi turvaseadeid ning seda, kas kaart töötab sinu riigis ja soovitud makseterminalides.
Kas Maya rakendus on turvaline ja mida teha konto kaitsmiseks?
Maya kasutamisel tuleb arvestada, et rakendus töötleb tundlikke finants- ja isikuandmeid. Konto kaitsmiseks kasuta tugevat unikaalset parooli, biomeetrilist sisselogimist ning ära jaga kellelegi kinnituskoodide või PIN-koodi andmeid. Laadi rakendus alla ainult ametlikust rakenduste poest ja kontrolli arendaja nime. Kahtlaste sõnumite, volitamata tehingute või kadunud telefoni korral võta kohe ühendust Maya ametliku toega.


